

Cirka 60 % av sydafrikanerna som tillfrågades 2021 uppgav att de var mycket benägna att prova odlat kött, och 53 % uppgav att de var mycket benägna att köpa det. Min slutsats: betrakta dessa siffror som ett intresse att testa – inte som förväntade försäljningssiffror.
Forskningen pekar på tre saker:
- Intresset översteg kunskapen: endast 16,9 % rapporterade hög kännedom. Detta speglar fynd i andra studier av konsumentattityder där nyfikenhet ofta föregår djupare förståelse.
- Yngre respondenter visade större köpintresse, medan pris och information också påverkade svaren.
- Att betala mer är en separat fråga: 30,1 % av hela undersökningsurvalet var mycket benägna att göra det.
Ett separat experiment testade hypotetiska val av hamburgare, inte faktiska inköp. För den som planerar en lansering skulle jag fokusera på tydlig produktinformation och tester med faktiska förpackningar och priser. Ingen av studierna bevisar att folk faktiskt kommer att köpa – eller köpa igen.
Intresse för och kännedom om odlat kött
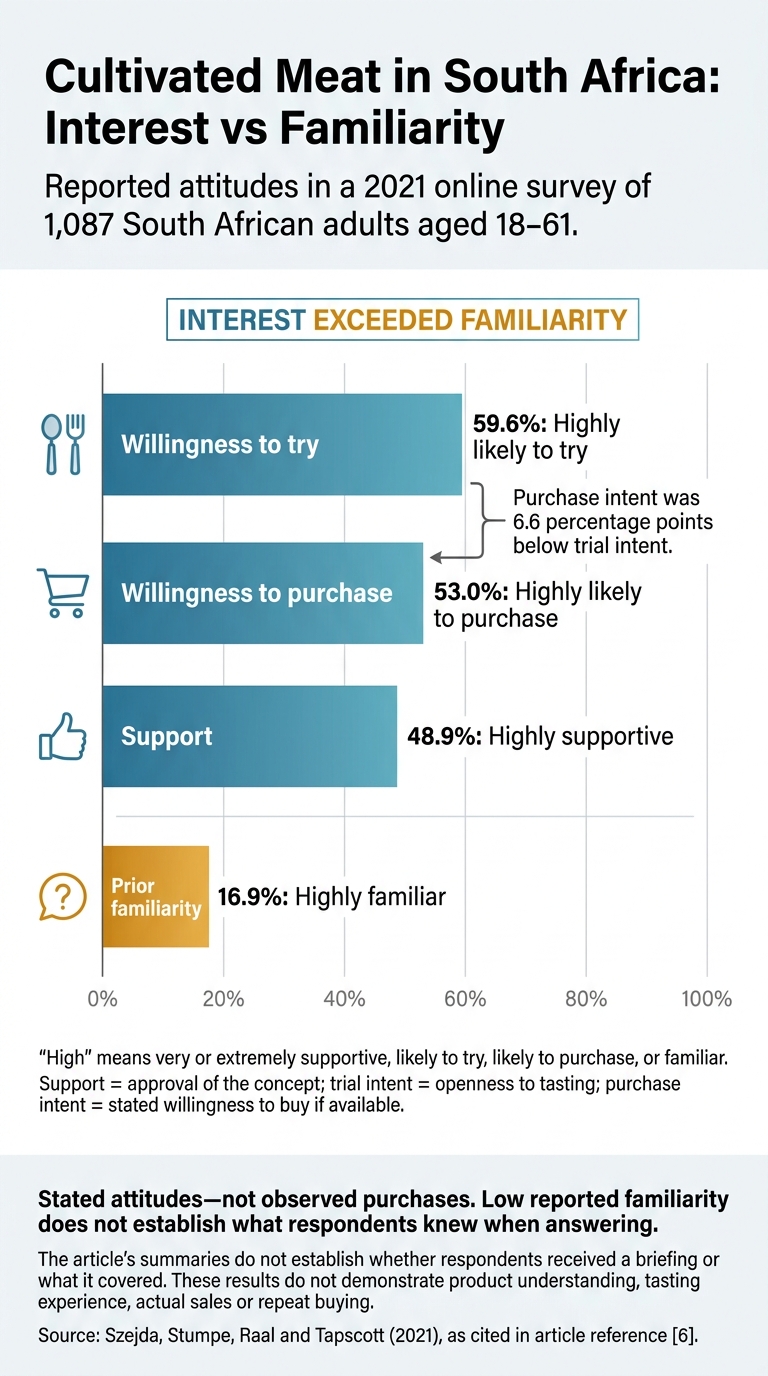
Odlat kött i Sydafrika: Intresse jämfört med kännedom
Stöd, vilja att prova och köpa, samt kännedom
Undersökningen från 2021 av Szejda, Stumpe, Raal och Tapscott mätte fyra separata attityder. Intresset var betydligt högre än kännedomen, men varje mått berättar en egen historia.[6]
| Mått | Procentandel | Svarskategori i undersökningen |
|---|---|---|
| Stöd för odlat kött | 48.9% | Mycket stödjande |
| Vilja att prova odlat kött | 59.6% | Mycket sannolikt att prova |
| Vilja att köpa odlat kött | 53.0% | Mycket sannolikt att köpa |
| Tidigare kännedom om odlat kött | 16.9% | Mycket bekant |
Här betyder ”hög” mycket eller extremt stödjande, sannolikt att prova, sannolikt att köpa eller bekant. Stöd innebär ett godkännande av konceptet. Avsikt att prova innebär öppenhet för att smaka, medan köpintention innebär en vilja att köpa produkten om den finns tillgänglig.[6]
Köpintentionen låg 6,6 procentenheter under avsikten att prova. Att vara tillräckligt nyfiken för att prova odlat kött är inte samma sak som att vilja köpa det.[6]
Öppenhet är inte informerad acceptans
Låg kännedom tyder på att intresset inte nödvändigtvis speglade djupare kunskap. Sammanfattningarna anger inte om respondenterna fick en genomgång innan de svarade, eller vad den i så fall omfattade. De kan därför inte visa vad respondenterna faktiskt visste vid tillfället.[6]
Svaren fastställer inte heller om respondenterna förstod hur odlat kött produceras, bedömde säkerhets- eller näringsprofiler eller hade smakat odlat kött.[6] Lanseringar kommer att kräva tydliga förklaringar av hur det produceras, dess säkerhet och dess näringsvärde. En vilja att prova innebär inte att dessa frågor redan har besvarats.
Nästa fråga är vilka grupper som var mest benägna att köpa det.
sbb-itb-c323ed3
Vem var mer intresserad av att köpa?
Nästa fråga är vilka grupper som med störst sannolikhet uppgav att de skulle köpa det.
Köparintresse efter ålder och demografisk grupp
I den nationella undersökningen rapporterade Born-free-respondenter och millennials – de två yngre kohorterna – högre köparintresse.
| Grupp | Mycket sannolikt att köpa odlat kött |
|---|---|
| Born-free-respondenter | 55% |
| Millennials | 55% |
| Gen X | 46% |
Dessa siffror är avrundade från 54,7 %, 55,3 % respektive 46,3 %.[2][6] Born-free-respondenter avser generellt sydafrikaner födda efter 1994.[1]
Ett separat valexperiment använde andra åldersintervall: under 28, 28–41 och 42–61. Dess resultat bör inte kopplas direkt till undersökningsgrupperna.[1][3] Bland dess 649 deltagare visade yngre och svarta respondenter relativt starkare preferenser för odlat kött och växtbaserade biffar. Äldre och vita respondenter föredrog konventionellt nötkött.
Dessa var simulerade val, inte de uttalade köpintentioner som mättes i undersökningsprocenten ovan. Mönstren visar på samband, inte orsakssamband.[1][3][5]
Undersökningens segmenteringsanalys tittade närmare på respondenter med starkt köparintresse.
Hur gruppen av tidiga användare definierades
Segmenteringsanalysen använde samma nationella undersökning av 1 087 vuxna i åldern 18–61, inte ett separat urval. Tidiga användare var respondenter med stark köpintention – inte bekräftade köpare. De tenderade att vara yngre, särskilt från born-free- och millennial-grupperna. De var också mer benägna att vara svarta, bo i en stad eller tätort, tala engelska och/eller isiZulu och vara allätare.[9]
Pris var en annan del av denna profil: 51 % av de tidiga användarna var mycket benägna att betala mer.[4][9] Detta ger marknadsförare en fingervisning om vem man kan rikta sig till, men bevisar inte marknadsefterfrågan. För lanseringsplanering pekar det på uppsökande verksamhet i städer och tätorter, budskap på engelska och isiZulu samt direkta pristester snarare än att anta efterfrågan enbart utifrån demografi.
Vad kan påverka köpbesluten?
När vi vet vilka som är mest intresserade av att köpa är nästa steg att se hur information och pris påverkar det intresset. [Smak], hälsa och säkerhet formar förväntningar, men dessa är uppfattningar, inte bevisade produktegenskaper. En studie i Eastern Cape noterade tvivel kring äkthet, smak, hälsosamhet och ätbarhet. Efter att ha fått information om hur det produceras uppgav 53 % att de skulle äta det.[8] Information om miljöeffekter förändrade också uppskattningarna av betalningsviljan i valexperimentet.[3] Information kan förändra intresset, men pris och smak spelar fortfarande roll, vilket framgår av denna beslutsguide för odlat kontra traditionellt kött.
Undersökningsavsikter jämfört med experimentella val
Undersökningen mätte vad folk sade att de avsåg att göra. Experimentet bad respondenterna välja mellan konventionellt nötkött, odlat kött, biffar på ärtprotein, biffar på jästprotein och att inte köpa något, under fastställda prisförutsättningar.[3]
| Urval | Mått | Resultat | Begränsning |
|---|---|---|---|
| Valexperiment, 649 konsumenter | Uppskattad andel odlat kött vid lika priser | 38%[3] | Hypotetiska val; beror på produktalternativen och antaget pris, inte en marknadsprognos |
För analysen vid lika pris kostade alla livsmedelsalternativ 125 sydafrikanska rand per 400 g.[3][10] Dessa 38 % gäller endast för dem som valde ett livsmedelsalternativ, inte alla deltagare. För lanseringstester bör konsumenter visas faktiska förpackningsstorlekar vid flera prisnivåer snarare än att enbart förlita sig på frågor om vilja att prova.
Vem sade att de skulle betala mer?
Priskänsligheten varierar också, även inom den grupp av tidiga användare som identifierades tidigare. Dessa respondenter uttryckte stark köpintention, men de var inte bekräftade köpare.[9] Stark villighet att betala mer och allmän öppenhet för att göra det använder olika trösklar.
| Urvalsbas | Svarskategori | Rapporterat resultat | Tolkning och begränsning |
|---|---|---|---|
| Delgrupp för tidiga användare | Mycket eller extremt sannolikt att betala mer | 51%[9] | Stark uttalad villighet inom denna delgrupp, inte faktiska utgifter |
| Delgrupp för tidiga användare | Åtminstone något sannolikt att betala mer | 94%[9] | En bred kategori som inte visar hur mycket extra konsumenter skulle acceptera |
Att säga att man skulle betala mer visar inte hur mycket extra konsumenter skulle acceptera – eller om de fortfarande skulle köpa odlat kött när ett billigare alternativ finns tillgängligt.
Slutsats: Vad resultaten innebär för framtida lanseringar
Resultaten tyder på att det finns ett intresse, men lanseringar kommer endast att lyckas om de minskar osäkerheten kring pris, säkerhet och produktformat. I onlineundersökningen från 2021 var 60 % mycket benägna att prova odlat kött och 53 % att köpa det. Ändå rapporterade endast 16,9 % hög kännedom, och 30,1 % var mycket benägna att betala mer.[6][7] Dessa siffror pekar på en potentiell efterfrågan – inte försäljningsprognoser för någon marknad.
Eftersom kännedomen är låg är tydlig märkning och enkla förklaringar avgörande.
Vad konsumenter behöver veta före köp
Framtida produkter kräver välbekanta format och tydliga märkningar som omfattar ingredienser, allergener, förvaring, tillagning och pris. Detta är praktiska lanseringskrav, inte påståenden som testats i de sydafrikanska undersökningarna.
Vad forskningen inte kan säga oss
Onlineundersökningar registrerar uttalade attityder, medan hypotetiska val undersöker avvägningar. Ingetdera bevisar faktiska köp, återkommande köp eller kundnöjdhet.[1][2]
Vanliga frågor
Hur representativa är dessa sydafrikanska undersökningar?
Dessa undersökningar hjälper oss att förstå konsumentacceptans och demografiska trender, men de kanske inte fullt ut representerar befolkningen som helhet [1]. Vad folk säger att de ska köpa stämmer inte alltid överens med vad de faktiskt köper [2]. Resultaten pekar därför på potentiellt intresse och attityder, snarare än att på ett tillförlitligt sätt förutsäga framtida köpbeteende [2].
Kan provsmakning av odlat kött förändra köpintresset?
Ja. Undersökningar och försök tyder på att provsmakning av odlat kött kan öka intresset för att köpa det – förutsatt att det erbjuder välbekanta smaker och en tillfredsställande, köttliknande textur. Tydlig information i samband med provsmakning kan också förbättra acceptansen.
Nationella undersökningar i Storbritannien visar att många yngre personer och män är öppna för det. Men farhågor kring smak, pris och säkerhet kvarstår, så provsmakningar ger störst effekt när de adresserar dessa frågor direkt [1][2].
Är resultaten från 2021 fortfarande relevanta i dag?
Ja. Resultaten från 2021 fungerar fortfarande som användbara riktmärken, men de bör läsas tillsammans med nyare data. Villigheten att prova odlat kött ökade från 19 % 2012 till 26 % 2024 [1][2]. Acceptansen är fortfarande högre bland yngre personer och män [1][3][2]. Utbildning och produkttillgänglighet formar konsumenternas uppfattningar, så tidigare studier ger sammanhang för att följa utvecklingen på den brittiska marknaden [1][4][5].


