

Odlat kött – framställt från djurceller istället för uppfödda lantbruksdjur – erbjuder ett sätt att producera kött med minskade utsläpp av växthusgaser och lägre resursanvändning. Medan Asien rör sig snabbt för att integrera denna teknik och följer en accelererad färdplan för odlat kött, går utvecklingen långsammare i Europa på grund av striktare regelverk och skeptiska konsumenter.
- Asien: Singapore leder utvecklingen vad gäller godkännanden, med produkter som odlad kyckling och vaktel redan ute på marknaden. Kina stöder sektorn genom sin nationella politik, och konsumentintresset är högt, drivet av frågor kring livsmedelsförsörjning.
- Europa: Regulatoriska hinder under EU:s ramverk för nya livsmedel (Novel Food) fördröjer godkännanden med upp till fem år. Storbritannien har gjort smärre framsteg, men en bredare acceptans förblir begränsad på grund av konsumenternas misstro och ett motstånd kopplat till bevarandet av traditionella livsmedelstraditioner.
Snabb jämförelse
| Kriterier | Europa | Asien |
|---|---|---|
| Marknadsstorlek (2024) | $80.84m | $179.0m |
| Tillväxtprognos | $276.68m till 2033 (CAGR: 14.65%) | $510.7m till 2033 (CAGR: 12.3%) |
| Regulatorisk hastighet | Långsam (3–5 år för godkännande) | Snabbare (utvärderingar från fall till fall) |
| Konsumentöppenhet | Lägre (32 % misstror livsmedelsteknik) | Högre (t.ex. 60 % i Indien) |
| Nyckelaktörer | Storbritannien, Nederländerna, Tyskland | Singapore, Kina, Sydkorea |
Asiens stödjande policyer och konsumentintresse positionerar regionen som ledande, medan Europas försiktiga inställning dämpar utvecklingstakten.
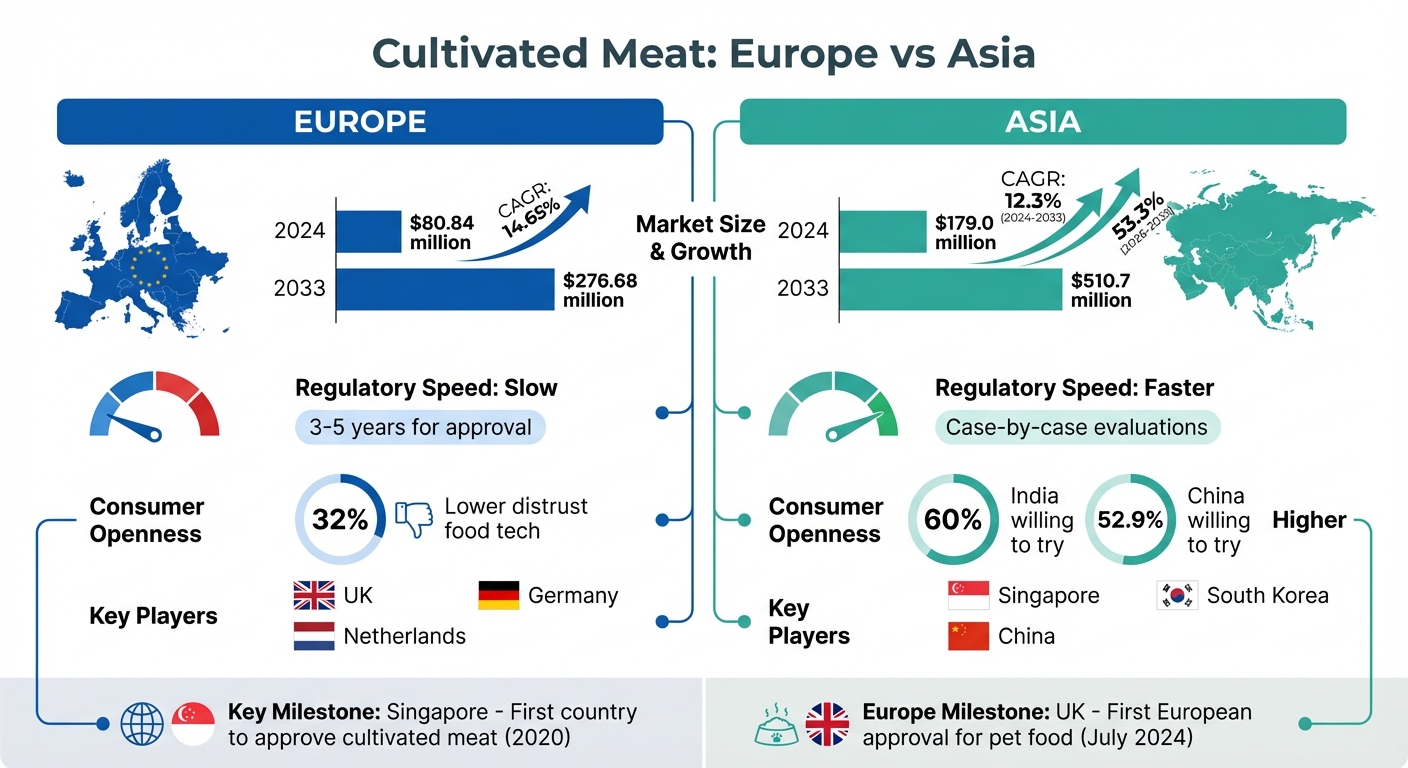
Jämförelse av marknaden för odlat kött: Europa mot Asien 2024–2033
Marknadsstorlek och tillväxt: Europa mot Asien
Europas marknadsstorlek och adoptionstrender
År 2024 värderades Europas marknad för odlat kött till $80.84 miljoner, med prognoser som indikerar att den kan växa till $276.68 miljoner till 2033, vilket motsvarar en genomsnittlig årlig tillväxttakt (CAGR) på 14.65% [7]. Storbritannien, Tyskland och Nederländerna leder utvecklingen inom sektorn. Noterbart är att Storbritannien blev det första europeiska landet att bevilja regulatoriskt godkännande för odlat kött under 2024, även om detta godkännande var begränsat till marknaden för sällskapsdjursfoder [10].
Ett framträdande exempel är det brittiska företaget Meatly, som 2024 erhöll Europas första regulatoriska godkännande för odlat kött inom sällskapsdjursfoder. I februari 2025 lanserade Meatly ett våtfoder för katter innehållande 4 % odlad kyckling, prissatt till cirka 69,80 GBP per kilogram [10]. Samtidigt säkrade det nederländska företaget Mosa Meat 40 miljoner euro i finansiering under 2024, vilket markerar den största enskilda europeiska investeringen i sektorn sedan 2022. Denna finansiering syftar till att stödja marknadsintroduktion och uppskalningsinsatser. Detta omfattar komplexa produktionsprocesser för odlat kött för att nå kommersiell bärkraft. Fjäderfä förblir en dominerande kategori i Europa och står för cirka 36 % av marknaden, till stor del på grund av lägre produktionskostnader och hög konsumentigenkänning [7].
Intressant nog har över hälften av konsumenterna i 13 EU-länder uttryckt konsumentacceptans för odlat kött. Strikta regelverk för nya livsmedel (Novel Food) och starka band till traditionella jordbruksmetoder har dock till viss del dämpat utvecklingstakten [7][10].
Asiens marknadsstorlek och etableringstrender
Asiens marknad för odlat kött växer i en annan takt, driven av innovation och ett starkt statligt stöd. År 2024 värderades marknaden i Asien-Stillahavsområdet till 179,0 miljoner USD – mer än dubbelt så mycket som Europas – och förväntas nå 510,7 miljoner USD till 2033, med en genomsnittlig årlig tillväxttakt (CAGR) på 12,3 % från 2024 till 2033. Noterbart är att tillväxten mellan 2026 och 2035 kan nå en ännu högre CAGR på 53,3 % [8][9]. Viktiga aktörer i regionen inkluderar Singapore, Kina och Sydkorea, där Singapore leder utvecklingen gällande kommersiella godkännanden. Kina har även integrerat odlat kött i sin 14:e femåriga jordbruksplan, som lanserades 2022 [6][9].
Singapore har varit en pionjär på området. I maj 2024 nådde GOOD Meat, en division inom Eat Just, en global milstolpe genom att inleda den första detaljhandelsförsäljningen någonsin av odlat kött hos Huber’s Butchery. Deras produkt, "GOOD Meat 3", innehåller 3 % odlad kyckling och utlovar samma smak och textur som konventionellt kött till ett reducerat pris [9][10]. På liknande sätt äntrade det australiska företaget Vow marknaden i april 2024 med sitt varumärke "Forged" bestående av odlad vaktelparfait i Singapore, för att därefter erhålla regulatoriskt godkännande i Australien i juni 2025 [10].
Asiens snabba expansion drivs av oro kring livsmedelsförsörjning, hög befolkningstäthet och aktivt statligt engagemang. Konsumentintresset är också starkt; undersökningar visar att 60 % av indiska konsumenter och 52,9 % av kinesiska konsumenter är villiga att prova odlat kött [9][10]. Globalt sett är fågel och fisk/skaldjur nyckelkategorier, vilka tillsammans utgör cirka 41 % av marknadsandelen [10].
sbb-itb-c323ed3
Regulatoriska ramverk och policyer
Europas regulatoriska tillvägagångssätt
Inom Europeiska unionen klassificeras odlat kött som ett nya livsmedel (Novel Food) enligt förordning (EU) 2015/2283. Detta innebär att det måste genomgå en säkerhetsbedömning före marknadsintroduktion av Europeiska myndigheten för livsmedelssäkerhet (EFSA), följt av en politisk omröstning bland EU:s medlemsstater [11]. Även om processen officiellt är fastställd till att ta 18 månader kan den förlängas till tre år om EFSA begär kompletterande data [11].
Denna utdragna tidslinje medför betydande utmaningar för nystartade företag. Daan Luining, CTO och medgrundare av Meatable, belyste denna problematik:
"De flesta experter eller personer som har gått igenom en sådan process tidigare sa till oss att det lätt kan ta upp till tre till fem år [för godkännande i Europa], och det är en kapitalförbränningstakt som jag inte klarar av" [4].
Till följd av detta har många europeiska företag valt att lansera sina produkter på marknader som Singapore och USA, där godkännandeprocesserna är mer strömlinjeformade.
Politiskt motstånd spär ytterligare på förseningarna. I december 2023 antog Italien lag nr 172/2023, vilken helt förbjuder produktion och försäljning av odlat kött för att värna landets "gastronomiska arv" [11]. I början av 2024 hade 14 EU-länder, däribland Frankrike och Österrike, undertecknat en skrivelse som uttryckte oro kring säkerheten och de etiska aspekterna av teknologin [11]. Fram till 2025 hade endast en ansökan – inlämnad av det franska företaget Gourmey avseende odlad foie gras – lämnats in till EFSA [11].
Efter brexit har Storbritannien valt en annan väg. Food Standards Agency introducerade en ”regulatorisk sandlåda” som erbjuder stöd inför ansökan för produkter av odlat kött för att hantera säkerhets- och skalbarhetsfrågor före formell inlämning [3][4]. Detta tillvägagångssätt bar frukt i juli 2024, då brittiska Meatly erhöll Europas första begränsade godkännande för odlat djurfoder [3][4].
Asiens regulatoriska strategi
I motsats till Europas långsammare processer har Asien antagit en mer flexibel regulatorisk hållning. Singapore visar vägen med ett ramverk för utvärdering från fall till fall som prioriterar tidig dialog mellan producenter och Singapore Food Agency (SFA) [5][12]. Denna samarbetsmetod har möjliggjort snabbare godkännanden – Singapore var det första landet att ge grönt ljus för försäljning av odlat kött redan 2020 [12]. Fram till februari 2026 hade SFA godkänt tre produkter: Good Meats odlade kyckling, Vows odlade vaktel och Parimas odlade kyckling [3].
Anthony Chow på Agronomics betonade den markanta skillnaden mellan regulatoriska miljöer:
”Det finns bevis för att man kan få produkter godkända i Singapore och i USA – det finns inga bevis för att man kan det i Europa. Så varför skulle man ta den extra risken?” [4]
Japan växer också fram som en nyckelaktör i Asien, genom att kombinera ett strikt säkerhetsfokus med en framåtblickande inställning. Suzi Gerber, Executive Director för AMPS Innovation, konstaterade:
”Japan har genomfört en hel del mycket robusta säkerhetsanalyser... De är extremt öppna för teknik, men också välkänt rigorösa när det gäller säkerhet” [3].
Dessa varierande regulatoriska tillvägagångssätt har en direkt inverkan på kostnader och uppskalning. Avsaknaden av global samordning kan driva upp godkännandekostnaderna för företag med så mycket som 30 % [12]. Dessutom anger 75 % av företagen inom odlat kött inkonsekventa internationella regelverk och dataskydd som betydande tillväxthinder [12].
Konsumentattityder och barriärer
Europeiska konsumentattityder
I Europa uppfattar många konsumenter odlat kött som både "onaturligt" och alltför högprocessat. Durk Bosma, Head of Insights vid EIT Consumer Observatory, sammanfattade skepsisen med denna observation:
"Konsumenter har svårt att föreställa sig att något som växer i en petriskål kan bli likt en biff." [13]
Denna tvekan är särskilt påtaglig i länder som Frankrike, Italien och Tyskland, där traditionella kulinariska sedvänjor ofta krockar med livsmedelsteknologiska koncept [2]. Samtidigt som dessa betänkligheter utgör ett betydande hinder, förblir djurvälfärd en stark drivkraft. Över 40 % av veganer och vegetarianer i Europa är öppna för att prova odlat kött, främst för att det eliminerar djurlidande [6]. Trots det uttrycker 32 % av de europeiska konsumenterna misstro mot vetenskapen och företagen bakom innovationer inom foodtech [2].
| Faktor | Europeisk konsumentsyn |
|---|---|
| Främsta drivkraft | Djurvälfärd och etiska överväganden [13] |
| Främsta barriär | Uppfattningen om att vara "onaturligt" och kraftigt processat [13] |
| Misstroendenivå | 32 % skeptiska till foodtech-företag och vetenskapen bakom [2] |
| Öppenhet | Under det globala genomsnittet, särskilt i Frankrike, Italien och Tyskland [2][13] |
Asiatiska konsumentattityder
I kontrast till detta uppvisar konsumenter i Asien en betydligt högre grad av öppenhet gentemot odlat kött [13]. Malaysia rapporterar exempelvis att 26 % av befolkningen är villiga att prova det [2]. Tom Rees, Industry Manager på Euromonitor International, betonade Asiens ledande ställning inom detta område:
”Sammantaget är det Asien som visar vägen, och Kina har potentiellt störst potential.” [6]
Livsmedelsförsörjning spelar en central roll för denna acceptans. När Kina inkluderade odlat kött i sin femårsplan i januari 2022 signalerade det ett starkt statligt stöd, vilket har påverkat konsumentattityderna positivt [6]. Detta stöd på högsta nivå har skapat en gynnsam miljö för innovativa livsmedelslösningar. Dessutom väger frågor kring livsmedelssäkerhet tyngre i Asien, där 31 % av konsumenterna ser det som en drivkraft, jämfört med endast 21 % i Europa [2]. Flora Zwolinski, Senior Insight Manager på Lumina Intelligence, noterade:
”Asiatiska regelverk har sannolikt mindre byråkrati... konsumenter på asiatiska marknader visar en större acceptans och kultur för att implementera teknik till nytta för nationen.” [2]
Även om statligt stöd och en teknikpositiv inställning driver på utvecklingen, kvarstår utmaningar. Kostnad och smak är vanliga hinder, och många konsumenter tvivlar på om odlat kött verkligen kan efterlikna styckningsdetaljer av premiumkvalitet som biff [13][6]. Globalt förblir vissa demografiska trender stabila: yngre vuxna, män samt personer med högre utbildnings- eller inkomstnivåer är mer benägna att prova odlat kött [13][6].
I takt med att odlat kött fortsätter att utvecklas syftar plattformar som Cultivated Meat Shop till att överbrygga kunskapsklyftan genom att erbjuda tydlig och tillgänglig information. Oavsett om det gäller Birmingham eller Peking kan dessa resurser hjälpa konsumenter att förstå hur detta nya livsmedel passar in i deras vardag. De skiljaktiga attityderna understryker de varierande vägar tekniken kan komma att ta i olika regioner.
Labbodlat kött: Varför förbjuder länder det? – Podcasten The Global Story, BBC World Service
Framtidsutsikter och tillväxtprognoser
Framtiden för odlat kött uppvisar kontrasterande utvecklingsbanor för Europa och Asien, präglade av marknadstrender och regulatoriska landskap.
Europas väg till bred marknadsintroduktion
Europas resa mot en bred acceptans för odlat kött är fortsatt osäker. I början av 2026 har Europeiska myndigheten för livsmedelssäkerhet (EFSA) ännu inte godkänt några produkter av odlat kött för humankonsumtion, vilket har fått vissa nystartade företag att vända sig till de asiatiska och amerikanska marknaderna för initiala intäktsmöjligheter [4]. Anthony Chow, Partner på Agronomics, belyste utmaningen:
"Det finns inga bevis för att man kan få produkter godkända i Europa." [4]
Denna regulatoriska tröghet återspeglar tidigare hinder och en ihållande konsumentskepsis i regionen. Europa har dock vissa fördelar. År 2022 avsatte den nederländska regeringen 60 miljoner euro för att utveckla ett nationellt ekosystem för cellulärt jordbruk – den största investeringen i sitt slag av en nationell regering [1]. Prognoser pekar på att den europeiska marknaden för odlat kött kan växa med en årlig sammansatt tillväxttakt (CAGR) på 14,65 % från 2025 till 2033 [7]. Storbritannien har också visat framsteg och blev det första europeiska landet att godkänna odlat kött för försäljning i juli 2024 genom att godkänna Meatlys djurfoder baserat på odlad kyckling [3].
Trots dessa framsteg utgör kulturellt motstånd en betydande utmaning. Länder som Italien, Ungern och Rumänien har infört eller föreslagit förbud för att skydda kulinariska traditioner och konventionellt jordbruk [18]. Branschexperter varnar för att Europas långsamma takt kan undergräva dess globala konkurrenskraft. Som en rapport krasst konstaterade: "I nuvarande takt kommer Europa att få nöja sig med att servera rester" [14]. I jämförelse med Asiens snabba expansion förblir Europas marknad för odlat kött relativt blygsam [14].
Asiens väg till bred marknadsintroduktion
Asien å andra sidan accelererar mot marknadsdominans, tack vare förenklade regelverk och ett starkt statligt stöd. Singapore banade väg genom att godkänna sin första produkt av odlat kött i december 2020. Fram till 2026 hade även företag som Good Meat, Vow och Parima erhållit regulatoriskt godkännande [3]. Kina stärkte sitt engagemang ytterligare genom att inkludera odlat kött i sin femårsplan i januari 2022 [6]. Asien-Stillahavsregionen beräknas uppvisa den snabbaste tillväxten globalt, med en uppskattad genomsnittlig årlig tillväxttakt (CAGR) på 52,9 % mellan 2023 och 2030 [15], och till 2050 kan den stå för 38 % av den globala marknadsandelen för odlat kött [17].
Asiens stora befolkning och utmaningar med livsmedelsförsörjningen gör odlat kött till en strategisk lösning på det ökande proteinbehovet. Till exempel säkrade Avant Meats Company Limited en betydande Series A-finansiering i juni 2022 för att skala upp produktionen av odlade fisk- och skaldjursprodukter, vilket adresserar utmaningar som överfiske och marina ekosystems hållbarhet [15][16]. Särskilt odlad fisk och skaldjur håller på att växa fram som ett område med hög tillväxt inom regionen [15].
Teknologiska framsteg spelar också en avgörande roll. Indien håller på att utvecklas till ett nav för integrering av AI och bioteknik i syfte att förbättra cellinjeutveckling och minska produktionskostnaderna [16]. Vidyesh Swar, Principal Consultant på Towards FnB, noterade:
"AI förändrar i grunden hur odlat kött förflyttas från experiment i laboratorieskala till industriell produktion." [16]
Globalt förväntas AI-marknaden inom odlat kött uppgå till 573,45 miljoner dollar senast 2035 [16]. Tom Rees, Industry Manager på Euromonitor International, underströk Asiens ledande roll:
"Sammantaget är det Asien som visar vägen, och det är kanske Kina som har den största potentialen." [6]
Även om storskalig etablering kanske inte sker förrän under andra hälften av 2040-talet, gör Asiens stödjande regelverk, konsumentmottaglighet och tekniska investeringar regionen till en global ledare. För konsumenter i Storbritannien som är intresserade av denna utveckling tillhandahåller plattformar som Cultivated Meat Shop resurser och tidiga produktförhandsvisningar i takt med att branschen utvecklas.
Slutsats
Europa ligger efter Asien i utvecklingen av odlat kött, där Asien – med Singapore i spetsen – har tagit ledningen. Singapore har positionerat sig som en global pionjär genom att bevilja flera regulatoriska godkännanden och prioritera livsmedelsförsörjning som en del av sin strategi. Samtidigt understryker Kinas inkludering av odlat kött i sin femårsplan ett starkt politiskt engagemang som förväntas accelerera tillväxten inom sektorn [6].
I kontrast till detta möter Europa hinder i form av både regulatorisk försiktighet och konsumentskepsis. Medan Asien utvecklas i snabb takt står Europa kvar på stället, och länder som Italien och Frankrike inför förbud för att skydda kulinariska traditioner. Flera faktorer som formar acceptansen för odlat kött, inklusive misstro mot livsmedelsteknik, är mer utbredda i Europa, där 32 % uttrycker skepsis jämfört med 24 % i Asien [2]. Ett mindre genombrott kom i juli 2024 när Storbritannien godkände Meatlys djurfoder baserat på odlad kyckling. En mer omfattande regulatorisk osäkerhet fortsätter dock att hämma utvecklingen. Som Anthony Chow, partner på Agronomics, uttryckte det:
"Jag ser inget ljus i slutet av tunneln för Europa ur ett regulatoriskt perspektiv. Det finns bevis för att det går att få produkter godkända i Singapore och i USA – det finns inga bevis för att det går i Europa." [4]
Konsumentattityder belyser ytterligare denna klyfta. I Malaysia uppger 26 % av befolkningen att de troligen eller definitivt skulle konsumera odlat kött. I kontrast är intresset betydligt lägre i Frankrike, Italien och Tyskland [2]. För många asiatiska konsumenter representerar odlat kött framsteg inom livsmedelshygien och nationell utveckling, medan européer tenderar att prioritera "naturliga" och traditionella livsmedel [2]. Denna kulturella klyfta har drivit europeiska uppstartsföretag att fokusera på asiatiska marknader för att generera tidiga intäkter.
Vanliga frågor
När kommer odlat kött att godkännas för konsumtion i Europa?
Odlat kött kan bli verklighet för europeiska konsumenter till 2027, under förutsättning att det godkänns för humankonsumtion. I Storbritannien samarbetar Food Standards Agency med företag för att säkerställa att alla nödvändiga säkerhetsutvärderingar slutförs inom denna tidsram. Arbetet pågår för fullt för att introducera detta framåtblickande livsmedelsalternativ på marknaden.
Varför godkänner Singapore odlat kött snabbare än EU?
Singapore har sprungit om EU när det gäller godkännande av odlat kött, tack vare sitt strömlinjeformade regelverk, statligt stödda investeringar och betoning på livsmedelsförsörjning. Singapore Food Agency handlägger vanligtvis ansökningar inom 9–12 månader, vilket innebär en betydligt snabbare tidslinje jämfört med EU:s långsammare, mer komplexa förfaranden som innefattar detaljerade riktlinjer och riskbedömningar. Utöver regulatorisk effektivitet har Singapore åtagit sig över 180 miljoner pund till infrastruktur som stödjer sektorn. I kontrast bidrar EU:s försiktiga inställning och preferens för naturliga livsmedelstraditioner till dess långsammare framsteg.
Kommer odlat kött någonsin att bli prisvärt jämfört med konventionellt kött?
Den senaste utvecklingen visar att odlat kött stadigt blir mer prisöverkomligt och närmar sig kostnaden för konventionellt kött. Viktiga framsteg inom uppskalning av produktionen, automatisering och odlingsmedier har spelat en avgörande roll för att sänka produktionskostnaderna.
För närvarande närmar sig priserna paritet med traditionella köttalternativ. Och med kontinuerliga framsteg inom bioreaktorteknik och effektivisering av leveranskedjan förväntas kostnaderna sjunka ytterligare. I takt med att marknaden expanderar och dessa tekniker mognar utvecklas odlat kött till ett kostnadseffektivt alternativ för konsumenter.


